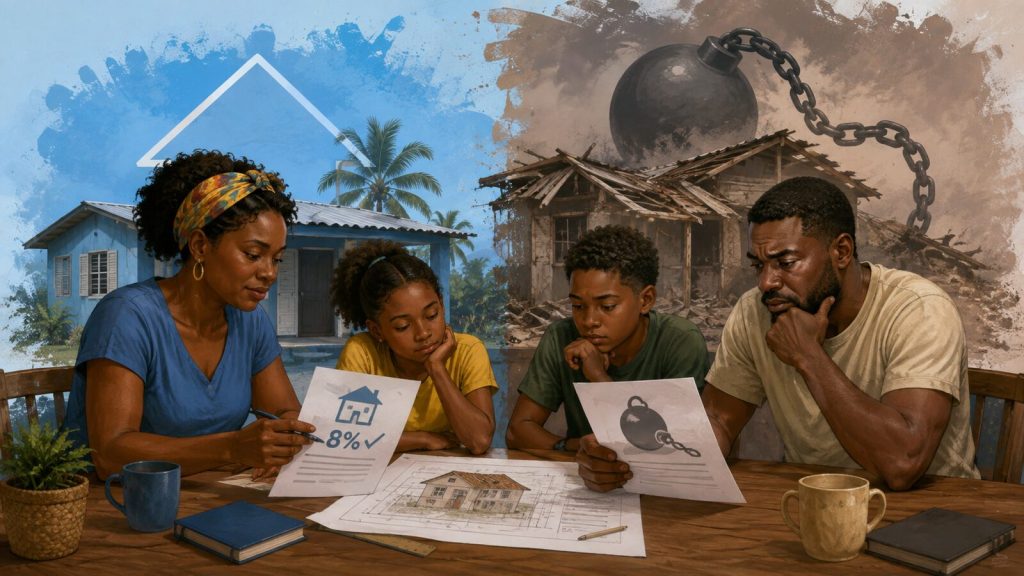
Bancolombia anunció créditos de vivienda al 8% efectivo anual para personas afectadas por el terremoto. La tasa es considerablemente menor a la que actualmente ofrece el mercado, pero hay algo que no puede confundirse: sigue siendo una deuda.
Bancolombia anunció una línea especial de financiación para las zonas afectadas por el terremoto, dentro de una bolsa de $5 billones destinada a personas, empresas y entidades territoriales.
Para vivienda, la entidad redujo la tasa del 14% al 8% efectivo anual, mientras los créditos de consumo y microcrédito tendrán tasas del 10%. La medida comenzará a estar disponible desde el 25 de agosto.
Hasta ahí, la noticia es positiva.
Una tasa del 8% puede representar una oportunidad real para una familia que conserva ingresos, tiene capacidad de pago y necesita comprar, reconstruir o remodelar una vivienda.
Pero no confundamos las cosas.
Un crédito no es un subsidio.
Un crédito no es una vivienda gratuita.
Y un crédito no puede convertirse en la principal respuesta del Estado para una familia que perdió prácticamente todo.
¿De verdad esta puede ser la solución para quien lo perdió todo?
Pensemos en una familia que acaba de perder su casa.
Probablemente también perdió muebles, electrodomésticos, ropa, alimentos y parte de su capacidad económica.
Tal vez tiene que volver a comprar una cama, una nevera, una estufa, útiles escolares, ropa para sus hijos y empezar a reconstruir su vida prácticamente desde cero.
Y en medio de todo eso le decimos:
“Tenemos una buena noticia: ahora puede endeudarse a una tasa más baja.”
Sí, la tasa es mejor.
Pero la deuda sigue ahí.
Actualmente Bancolombia publica tasas para créditos hipotecarios en pesos cercanas al 14,4% efectivo anual para vivienda VIS y 14,5% para no VIS. Por eso, bajar al 8% representa una reducción importante.
Pero una tasa preferencial no elimina el capital que la familia tendrá que pagar durante años.
¿Y el Estado qué va a poner?
Ese debería ser el centro del debate.
No se trata de atacar a Bancolombia por ofrecer una tasa más baja.
La entidad financiera está ofreciendo crédito y, dentro de la lógica de un banco, una tasa del 8% puede representar un alivio importante.
La pregunta es otra:
¿Qué solución ofrecerá el Estado para las familias que no tienen capacidad de endeudamiento?
Porque posiblemente muchas de las personas más afectadas no podrán demostrar ingresos suficientes para asumir una nueva obligación hipotecaria.
Y si la reconstrucción depende exclusivamente del crédito, justamente quienes quedaron en condiciones económicas más difíciles podrían terminar por fuera de la solución.
Colombia sí tiene antecedentes de vivienda subsidiada.
La Ley 1537 de 2012 estableció mecanismos para asignar viviendas como subsidio familiar de vivienda en especie a población vulnerable.
La misma ley estableció como población de atención preferente, entre otros grupos, a personas afectadas por desastres naturales, calamidades públicas o emergencias.
Es decir, jurídicamente Colombia ya conoce mecanismos en los que una familia vulnerable puede recibir una solución habitacional sin tener que asumir el valor completo mediante un crédito hipotecario.
Por eso resulta legítimo preguntar:
¿Habrá un programa especial de reconstrucción o vivienda para las familias que perdieron completamente sus casas durante el terremoto?
¿Qué pasa con Mi Casa Ya?
También se ha mencionado el programa Mi Casa Ya.
Sin embargo, hay que ser precisos.
Actualmente las nuevas postulaciones a Mi Casa Ya están suspendidas, según información oficial del Fondo Nacional del Ahorro, con fundamento en una circular expedida por Fonvivienda desde diciembre de 2024.
Por eso el debate no debería reducirse simplemente a pedir que “entreguen Mi Casa Ya”.
La pregunta debería ser mucho más amplia:
¿El Gobierno Nacional habilitará subsidios especiales o establecerá un mecanismo extraordinario de vivienda para los damnificados del terremoto?
No todas las familias necesitan la misma solución.
Aquí también debemos evitar generalizaciones.
Una persona cuya vivienda sufrió daños menores posiblemente pueda beneficiarse de un crédito barato para repararla.
Una familia que conserva ingresos y perdió parcialmente su vivienda podría combinar recursos propios, subsidios y financiación.
Pero una familia que perdió absolutamente todo y además perdió su fuente de ingresos necesita otro nivel de intervención.
No podemos tratar exactamente igual a quien perdió una pared que a quien perdió la casa completa y quedó sin capacidad económica para reconstruirla.
La política pública debe diferenciar esas realidades.
El crédito puede ayudar, pero no puede reemplazar al Estado.
La reducción de la tasa anunciada por Bancolombia debe reconocerse.
Puede ayudar a miles de familias y disminuir considerablemente el costo financiero frente a un crédito hipotecario tradicional.
Pero eso no debería cerrar el debate.
Al contrario, debería abrirlo.
Ahora necesitamos saber:
- ¿Cuántas viviendas quedaron completamente destruidas?
- ¿Cuántas requieren reconstrucción?
- ¿Cuántas familias tienen capacidad de endeudamiento?
- ¿Cuántas necesitarán subsidios?
- ¿Cuánto dinero aportará directamente el Gobierno Nacional?
- ¿Cuánto aportarán gobernaciones y alcaldías?
- ¿Habrá viviendas gratuitas para los casos más graves?
- ¿Existirá subsidio para reconstrucción en terreno propio?
Y, especialmente:
¿Qué pasará con las familias que ningún banco puede financiar porque después del terremoto simplemente no tienen cómo pagar una cuota?
Ahí es donde el Estado tiene que aparecer.
Porque bajar una tasa del 14% al 8% puede ser una buena noticia.
Pero para una persona que perdió completamente su vivienda y sus medios de subsistencia, la solución no puede limitarse a decirle:
“Firme aquí y pague durante los próximos años.”
Desde Voces detrás del silencio.
Reconoceremos cualquier iniciativa que realmente beneficie a las comunidades afectadas.
Pero también vamos a hacer seguimiento a la reconstrucción.
Queremos saber cuánto pondrán los bancos, cuánto pondrá el Estado y, principalmente, cuánto terminarán pagando de su propio bolsillo las familias que ya lo perdieron todo.
Porque después de una tragedia de esta magnitud, la reconstrucción no puede convertirse simplemente en un nuevo mercado de endeudamiento.
Una tasa más baja ayuda. Una política pública que permita recuperar la vivienda sin condenar a las familias más pobres a décadas de deuda ayuda mucho más.
Fuentes: Bancolombia; Fondo Nacional del Ahorro; Ministerio de Vivienda; Ley 1537 de 2012; Caracol Radio.
 Voces detrás del silencio

Deja un comentario